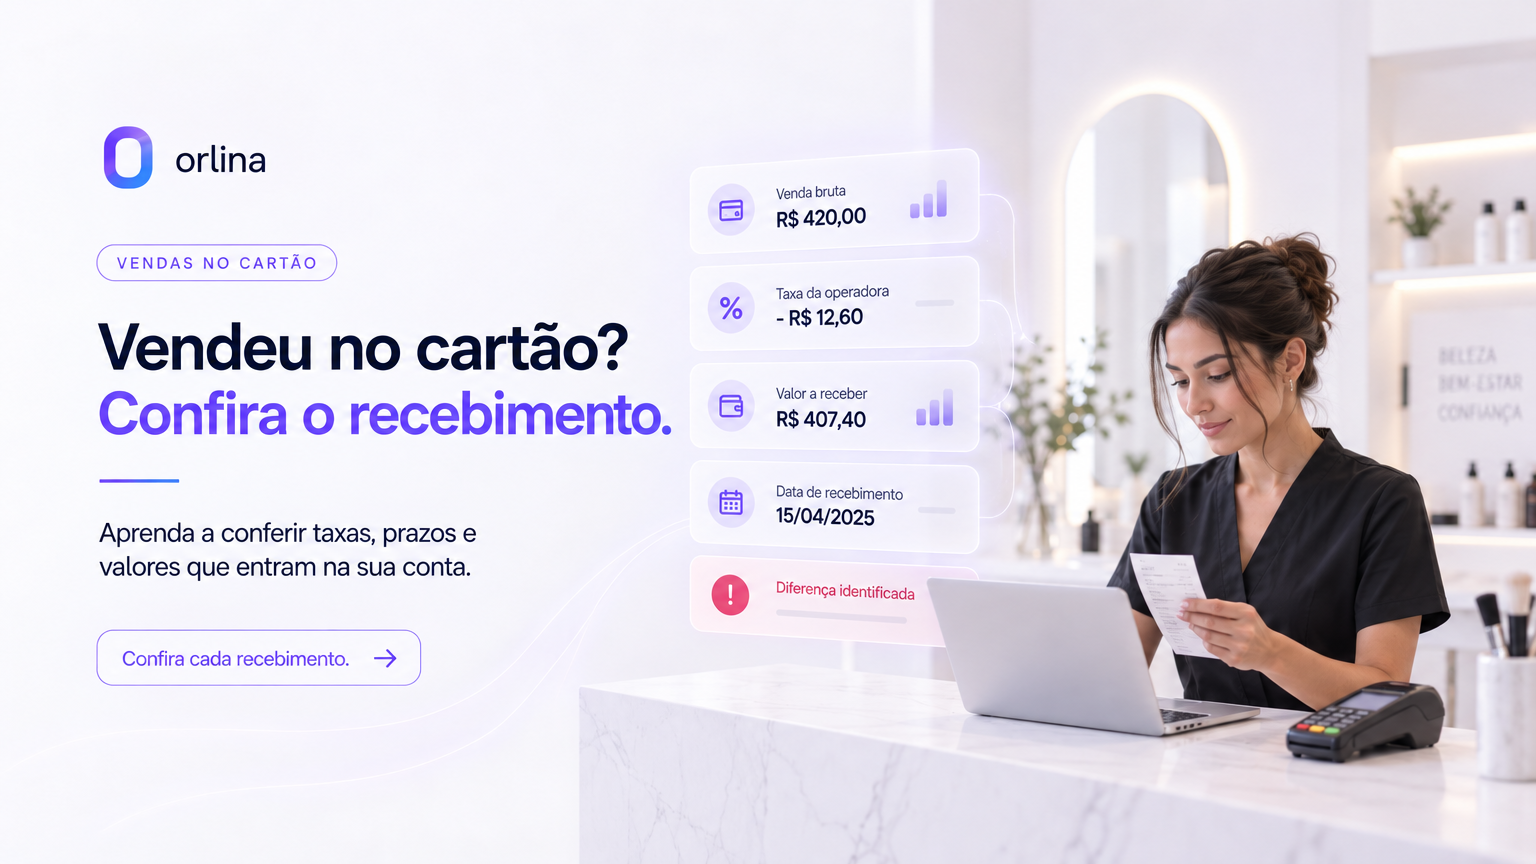
A conciliação de cartões para profissionais de serviços é o processo de conferir se cada venda realizada na maquininha ou link de pagamento foi devidamente processada, taxada corretamente e depositada no banco dentro do prazo acordado. Realizar esse controle rigoroso garante que você não perca dinheiro com taxas abusivas, falhas de sistema da operadora ou depósitos não identificados, mantendo a saúde financeira do seu negócio.
Para quem atua no setor de beleza, estética ou bem-estar, lidar com múltiplas formas de pagamento é a rotina. O cliente paga o corte, a coloração ou a drenagem no cartão de débito, crédito à vista ou parcelado. No fim do dia, o saldo no banco nunca é igual ao total de vendas brutas, e é exatamente aí que muitos profissionais se perdem. A falta de conciliação é um dos principais ralos financeiros em pequenos negócios, pois esconde erros que, somados ao longo de um ano, podem representar o valor de um novo equipamento ou de meses de aluguel.
A importância da conciliação de cartões para o autônomo e o MEI
Muitos profissionais acreditam que a operadora do cartão nunca erra. No entanto, falhas técnicas, cobranças de taxas maiores do que as contratadas e problemas no repasse bancário são mais comuns do que se imagina. Para o microempreendedor individual (MEI) e o profissional autônomo, cada real conta. A conciliação não é apenas sobre "conferir o dinheiro", mas sobre auditar o seu próprio contrato com a adquirente (a empresa da maquininha).
Quando você não faz a conciliação, você fica vulnerável a três problemas principais:
- Taxas incorretas: A operadora pode aplicar uma taxa de 4,99% em uma venda que deveria ser 3,99%.
- Vendas não processadas: Por erro de sinal da maquininha, a venda aparece como aprovada no comprovante de papel, mas não chega a ser processada no sistema da operadora.
- Prazos de recebimento descumpridos: O valor que deveria cair em 1 dia útil demora 5, e você acaba pagando juros no cheque especial por falta de fluxo de caixa.
Ter uma gestão digital eficiente é o primeiro passo para ter tempo de olhar para esses números. Sem uma agenda organizada, você mal consegue saber quanto vendeu, o que torna a conciliação impossível.
Diferenciando Valor Bruto, Taxas e Valor Líquido
O primeiro passo para uma conciliação eficaz é entender a anatomia de uma venda no cartão. Muitos profissionais cometem o erro de olhar apenas para o valor total que o cliente pagou, esquecendo que esse dinheiro passará por um "pedágio" antes de chegar à conta corrente.
Valor Bruto
É o valor total do serviço prestado. Se a sua escova custa R$ 100,00 e o cliente pagou no cartão, o valor bruto é R$ 100,00. É este valor que deve constar no seu histórico de atendimentos e na sua agenda.
Taxas da Operadora (MDR)
A sigla MDR (Merchant Discount Rate) refere-se à taxa de desconto que a operadora retém por cada transação. Essas taxas variam drasticamente entre débito, crédito à vista e crédito parcelado. Além disso, se você utiliza a antecipação de recebíveis, haverá uma taxa extra de juros sobre cada parcela antecipada.
Valor Líquido
É o que sobra para você. É o valor bruto menos as taxas de transação e, se houver, as taxas de antecipação. É este valor que deve ser conferido no seu extrato bancário.
O Passo a Passo da Conciliação Manual
Embora existam softwares complexos de conciliação para grandes empresas, o pequeno empreendedor pode (e deve) fazer isso de forma organizada seguindo três pilares de comparação.
1. Guarde os comprovantes (físicos ou digitais)
Sempre que uma venda for realizada, registre o valor e a modalidade (débito, crédito 1x, crédito 2x, etc.). Se você usa a Orlina, esse registro fica centralizado no seu histórico de agendamentos, o que facilita imensamente a busca posterior.
2. Acesse o portal da operadora
Pelo menos uma vez por semana, acesse o aplicativo ou site da operadora da sua maquininha. Lá, você deve extrair o "Relatório de Vendas". Esse relatório mostrará cada transação, a taxa aplicada e a data prevista para o pagamento.
3. Compare com o extrato bancário
O passo final é cruzar o relatório da operadora com o extrato da sua conta corrente ou conta digital. O valor líquido indicado no portal da maquininha deve bater exatamente com o valor depositado no banco. Se a operadora diz que depositou R$ 95,50 referentes às vendas de segunda-feira, esse valor exato deve aparecer no extrato.
| Tipo de Venda | Valor Bruto | Taxa Exemplo | Valor Líquido Estudo | Prazo de Recebimento |
|---|---|---|---|---|
| Débito | R$ 100,00 | 1,99% | R$ 98,01 | 1 dia útil |
| Crédito à Vista | R$ 100,00 | 3,49% | R$ 96,51 | 30 dias |
| Crédito 2x | R$ 100,00 | 4,50% + Antecipação | R$ 92,00 (aprox) | 2 dias (se antecipado) |
Como verificar Vendas Parceladas e Antecipações
As vendas parceladas são o maior desafio da conciliação. Quando você parcela um serviço de R$ 300,00 em 3x, a operadora pode te pagar de duas formas:
- Fluxo normal: Você recebe R$ 100,00 (menos taxas) a cada 30 dias.
- Antecipação: Você recebe os R$ 300,00 (menos taxas de transação E taxas de antecipação) de uma só vez, geralmente em 24h ou 48h.
A antecipação é uma armadilha comum para o capital de giro. Muitas vezes, a taxa de antecipação é "escondida" ou cobrada por parcela, o que faz com que um serviço que parecia lucrativo acabe gerando prejuízo após os descontos financeiros. Na conciliação, você deve verificar se a taxa de juros aplicada na antecipação condiz com o que foi prometido pelo consultor da maquininha.
Identificando Estornos (Chargebacks) e Cancelamentos
O estorno ocorre quando o cliente contesta a compra junto ao banco emissor do cartão ou quando você mesmo cancela a venda por algum erro.
Na conciliação, os estornos aparecem como valores negativos. É vital monitorar isso, pois algumas operadoras cobram taxas administrativas para processar o cancelamento. Além disso, o seguro de responsabilidade civil pode ajudar em casos de disputas judiciais, mas no dia a dia financeiro, é a conciliação que evita que você preste um serviço e fique sem o pagamento por uma contestação indevida.
Exemplo Fictício: A Barbearia do Sr. João
Para facilitar a compreensão, vamos analisar um dia de trabalho na Barbearia do Sr. João. Ele utiliza uma maquininha que cobra 2% no débito e 4% no crédito à vista, com recebimento em 1 dia para débito e 30 dias para crédito.
Vendas do dia 10/10:
- Cliente A: Corte de Cabelo (R$ 50,00) - Débito
- Cliente B: Barba e Cabelo (R$ 80,00) - Crédito à Vista
- Cliente C: Produtos de Cuidado (R$ 120,00) - Débito
Cálculo da Conciliação:
- Débitos: R$ 50 + R$ 120 = R$ 170,00 brutos.
- Taxa (2%): R$ 3,40.
- Valor Líquido esperado no banco dia 11/10: R$ 166,60.
- Crédito: R$ 80,00 brutos.
- Taxa (4%): R$ 3,20.
- Valor Líquido esperado no banco dia 09/11: R$ 76,80.
Se no dia 11/10 o Sr. João encontrar um depósito de apenas R$ 150,00, ele sabe que há uma divergência de R$ 16,60 que precisa ser questionada junto à operadora. Sem esse cálculo simples, ele nunca perceberia a falta do valor.
Checklist de Conferência Semanal
Para não se perder na burocracia, siga este checklist todas as sextas-feiras ou segundas-feiras:
- Totalizar Vendas: Extraia da sua agenda o valor total vendido por modalidade (Débito, Crédito, PIX).
- Conferir Portal da Maquininha: Veja se o total de vendas registradas no sistema da operadora bate com o que você marcou na agenda.
- Validar Taxas: Escolha 3 vendas aleatórias e faça a conta manual da taxa. O desconto está correto?
- Verificar Depósitos: Abra o extrato bancário e marque cada depósito da operadora. O valor líquido bate com o relatório?
- Checar Pendências: Existe alguma venda "em análise" ou "negada" que você achou que tinha sido aprovada?
O papel da organização no fluxo financeiro
Embora a conciliação de cartões seja um processo puramente financeiro, ela depende inteiramente da sua organização operacional. Se você não sabe quem atendeu, qual foi o serviço e como o cliente pagou, a conciliação se torna um pesadelo.
É aqui que um sistema de agendamentos robusto faz a diferença. Ao centralizar as informações de cada atendimento, você cria a "fonte da verdade". Quando você sabe exatamente o que aconteceu no salão ou barbearia, confrontar os dados da operadora de cartão torna-se uma tarefa de minutos, não de horas.
De acordo com o Sebrae, a conciliação bancária e de cartões é uma das ferramentas mais eficazes para evitar a mortalidade prematura de pequenos negócios, permitindo uma visão clara da margem de lucro real.
Lidando com divergências: O que fazer ao encontrar erros?
Se você identificou que a operadora não depositou um valor ou cobrou uma taxa abusiva, o primeiro passo é entrar em contato com o suporte da adquirente portando o NSU (Número Sequencial Único) ou o Código de Autorização da transação. Esses números estão impressos no comprovante da maquininha ou no detalhe da venda no aplicativo.
Nunca deixe para resolver divergências meses depois. A maioria das operadoras tem um prazo limitado para contestações (geralmente 30 a 90 dias). A disciplina na conciliação protege o seu patrimônio.
A Integração com o Pix e o Sinal Antecipado
Atualmente, muitos profissionais estão migrando parte de suas vendas para o PIX para fugir das taxas de cartão. No entanto, o PIX também precisa de conciliação, especialmente para confirmar se o comprovante enviado pelo cliente não é falso.
Uma funcionalidade que ajuda muito no controle é o sinal antecipado via PIX. Com ele, o valor vai direto para a conta do profissional, facilitando a identificação imediata do recebimento. No caso da Orlina (disponível a partir do plano Starter), o sinal ajuda a garantir o compromisso do cliente, e como o dinheiro cai direto na sua conta, a conciliação desse valor específico é instantânea.
Conclusão
A conciliação de cartões não é uma tarefa opcional para quem deseja crescer de forma sustentável. Ela é a única forma de garantir que o fruto do seu trabalho — as horas em pé atendendo clientes — seja integralmente respeitado pelas instituições financeiras.
Ao dominar a diferença entre valor bruto e líquido, entender o peso das taxas e manter um ritual de conferência, você assume as rédeas do seu negócio. Lembre-se: o que não é medido não é gerenciado. Comece sua conciliação hoje mesmo e descubra para onde está indo cada centavo da sua empresa.
Se você ainda gasta muito tempo organizando sua agenda manualmente e não sobra tempo para o financeiro, considere migrar para uma solução digital. Comece grátis — primeiros 10 agendamentos sem custo na Orlina e veja como a organização pode liberar tempo para você cuidar do que realmente importa: seu lucro e sua arte.
Perguntas Frequentes
O que é o NSU e por que ele é importante na conciliação?
O NSU (Número Sequencial Único) é o código que identifica cada transação de cartão de forma exclusiva. Ele é fundamental na conciliação porque, caso haja uma divergência ou falta de pagamento, é através desse número que você abrirá um chamado na operadora para localizar a venda. Sem o NSU ou o código de autorização, é muito difícil provar que uma venda específica foi realizada e não paga.
A taxa de antecipação de cartões vale a pena para o MEI?
Depende do seu fluxo de caixa. A antecipação transforma um recebível futuro em dinheiro imediato, mas cobra um preço caro por isso (juros mensais acumulados). Segundo especialistas da Endeavor, ela deve ser usada para emergências ou investimentos com retorno garantido, e nunca para cobrir gastos fixos recorrentes, pois corrói a margem de lucro a longo prazo.
Quanto tempo devo guardar os comprovantes de papel da maquininha?
O ideal é guardar por pelo menos 90 dias, que é o prazo médio de contestação de vendas. No entanto, se você utiliza um sistema que registra a venda digitalmente com todos os dados (valor, data, modalidade), a necessidade do papel diminui. Muitas operadoras também disponibilizam esses dados de forma digital por até 12 meses em seus portais.
Por que o valor depositado na minha conta é diferente do valor da venda?
Essa diferença ocorre devido ao desconto das taxas de intermediação (MDR) e, possivelmente, taxas de antecipação. Além disso, algumas operadoras descontam mensalidades de aluguel da maquininha diretamente dos seus recebíveis. A conciliação serve justamente para detalhar cada um desses descontos e verificar se estão de acordo com o contrato assinado.
Como conciliar vendas parceladas sem me confundir?
A melhor forma é usar uma planilha ou relatório da operadora que separe as vendas por "Data de Venda" e "Data de Recebimento". Nas vendas parceladas, você terá um único registro de venda, mas múltiplos registros de depósitos futuros. Verifique se o somatório das parcelas líquidas corresponde ao valor bruto menos as taxas totais do parcelamento. Sugere-se fazer esse controle mensalmente para bater o extrato bancário com a agenda.